Хотя новости о рамках ипотечного кредитования строящейся недвижимости Центра недвижимости Абу-Даби (ADREC) изначально попали в заголовки благодаря удобству для покупателей жилья, их истинная трансформация заключается в распределении капитала.
В течение многих лет покупатели недвижимости в Абу-Даби имели свой капитал, заблокированный в планах платежей, связанных со строительством, до фактического завершения. В соответствии с обновленными рамками ADREC, достижение порога в 50% позволяет покупателям официально регистрировать ипотечные интересы в Первоначальном реестре недвижимости. Этот сдвиг фундаментально меняет то, как покупатели управляют ликвидностью, хеджируют риски заимствований и масштабируют инвестиции по всему эмирату.
Распределение капитала: до и после введения рамок ADREC
Чтобы понять практическое влияние этого регулирования, рассмотрим, как стандартная структура платежей за строящееся жилье работала ранее по сравнению с возможностями, доступными сегодня.
Старая модель (ипотека при передаче ключа):
- Блокировка капитала: Покупатели выделяли 100% собственных средств на протяжении всего срока строительства до передачи ключа.
- Неопределенность ставок: Условия ипотеки, процентные маржи и одобрения банков откладывались до завершения проекта, подвергая покупателей риску меняющихся экономических циклов на финальном этапе.
- Ограничение портфеля: Денежные средства, зарезервированные для последующих этапов строительства, оставались связанными, что препятствовало инвесторам в поиске дополнительных возможностей.
Новая модель (регистрация на этапе 50%):
- Освобождение ликвидности: После оплаты 50% стоимости недвижимости банк-участник покрывает оставшиеся этапы строительства и окончательный баланс при передаче ключа.
- Раннее закрепление условий: Покупатели согласовывают условия заимствования, структуры процентов и условия кредита в середине строительства.
- Масштабируемость портфеля: Освобожденный капитал может быть реинвестирован во вторичные приобретения, личные резервы или расширение бизнеса.
Три инвестиционные стратегии, открытые благодаря ранней ипотеке на строящееся жилье
Разрешая официальную регистрацию кредитора на середине строительства, рамки превращают строящуюся недвижимость в гибкие финансовые активы до ее завершения.
1. Модель перераспределения капитала
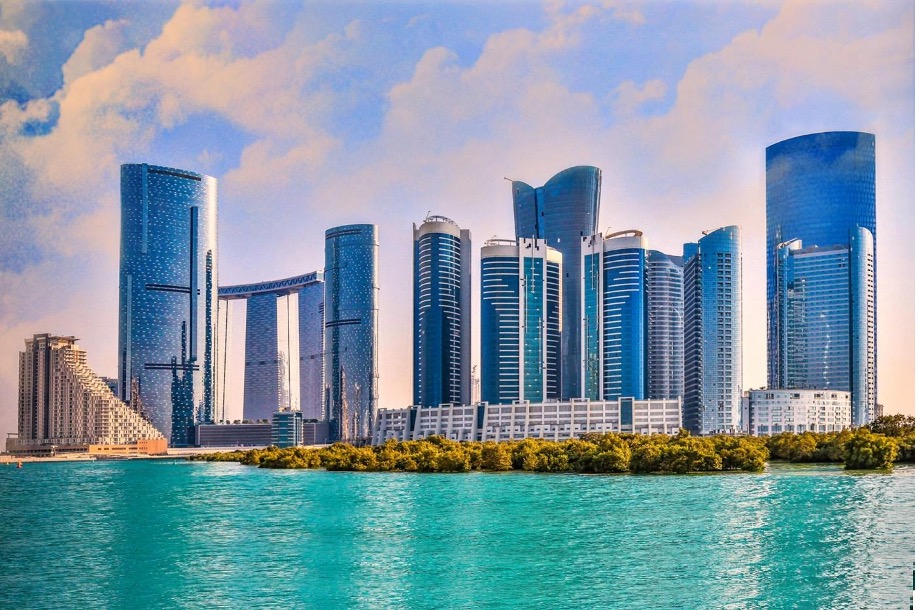
Вместо того чтобы резервировать ликвидный капитал на 3 и 4 годы строительного цикла, инвесторы могут направить эти деньги на новые проекты или высокодоходные арендные единицы в развитых районах, таких как остров Аль-Рим или остров Яс.
2. Стратегия хеджирования процентных ставок
В условиях колеблющихся экономических циклов, получение одобрения банка и закрепление параметров кредита за 18-24 месяца до передачи ключа устраняет неопределенность в отношении финансирования на поздней стадии. Покупатели исключают риск неожиданного падения банковской оценки прямо при завершении.
3. Беспроблемная перепродажа на вторичном рынке (продажи по переуступке)
Для инвесторов, планирующих продажу по переуступке до завершения, наличие существующей, официально зарегистрированной структуры ипотеки в Первоначальном реестре недвижимости создает прозрачный документооборот для входящих вторичных покупателей.